Haushaltsbuch - buchhaltung
- 4,8
- Bewertung
- 5.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer seine Ausgaben nur grob im Kopf überschlägt, merkt oft erst am Monatsende, dass kleine Beträge überraschend viel ausmachen. Genau hier setzt Haushaltsbuch - buchhaltung an: Die App von Horoscope365 konzentriert sich auf das Eintragen und Beobachten von Einnahmen und Ausgaben, statt aus der Finanzplanung ein kompliziertes Projekt zu machen. Ich sehe sie vor allem als digitales Kassenbuch für den Alltag, das dabei hilft, Geldbewegungen sichtbar zu machen und das eigene Budget bewusster zu steuern.
Die Anwendung gehört zur Kategorie Finanzen und ist kostenlos erhältlich. Mit einer durchschnittlichen Bewertung von 4,9 bei rund 315.000 Bewertungen und mehr als 5 Millionen Installationen hat sie bereits viele Menschen erreicht. Diese Zahlen allein ersetzen natürlich keinen persönlichen Test, sie passen aber zu meinem Eindruck: Die App wirkt auf Nutzer zugeschnitten, die schnell loslegen möchten und keine umfangreiche Buchhaltungssoftware suchen.
Das Kassenbuch als zentrale Stärke
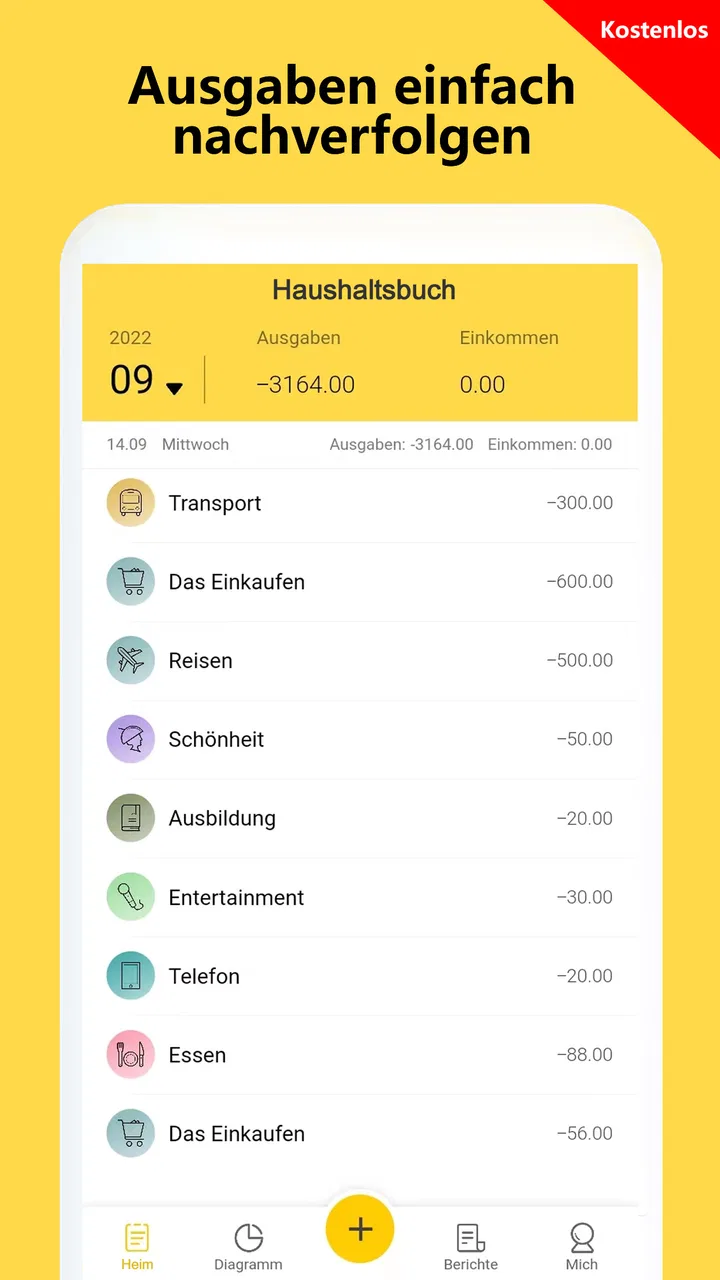
Die wichtigste Fähigkeit liegt für mich in der einfachen Kostenkontrolle. Statt Ausgaben verstreut in Notizen, Nachrichten oder Kontoauszügen zu sammeln, kann ich sie an einem festen Ort festhalten. Das klingt unspektakulär, verändert aber den Umgang mit Geld: Sobald jeder Kaffee, jeder Einkauf und jede regelmäßige Zahlung bewusst eingetragen wird, erkenne ich eher, wohin mein verfügbares Geld tatsächlich fließt.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Besonders nützlich ist dieser Ansatz für Menschen, deren finanzielle Herausforderung nicht in komplizierten Anlagen oder mehreren Geschäftskonten liegt, sondern in vielen kleinen Alltagsausgaben. Ein Haushaltsbuch muss nicht automatisch umfangreich sein. Im Gegenteil: Wenn der Eintrag schnell erledigt ist, steigt die Chance, dass ich die App regelmäßig nutze und nicht nach wenigen Tagen wieder aufgebe.
Die App verbindet dabei mehrere typische Aufgaben: Kassenbuch, Ausgabenmanager, Budgetübersicht, Finanztracker und Einnahmenerfassung. Ich würde sie trotzdem nicht als vollständigen Ersatz für professionelle Buchhaltung verstehen. Ihre Stärke liegt in der persönlichen Übersicht, nicht in steuerlicher Dokumentation oder einer umfassenden Unternehmensverwaltung.
Ein wichtiger Unterschied zu einer bloßen Notiz-App ist die Absicht hinter dem Aufbau. Eine Notiz hält einen Betrag fest, aber sie macht daraus noch keine brauchbare Finanzübersicht. Bei einem digitalen Haushaltsbuch geht es darum, Einnahmen und Ausgaben gedanklich zu ordnen. Dadurch kann ich nicht nur fragen, was ich bezahlt habe, sondern auch, ob meine Ausgaben zu meinem verfügbaren Budget passen.
Warum regelmäßiges Eintragen mehr bringt als gelegentliches Prüfen
Viele Menschen öffnen ihre Banking-App, sehen den Kontostand und glauben, damit bereits den Überblick zu haben. Der Kontostand zeigt jedoch nicht immer, welche Gewohnheiten dahinterstehen. Eine einzelne große Zahlung fällt auf; mehrere kleine Beträge verschwinden leicht im Alltag. Das Kassenbuch macht gerade diese unscheinbaren Bewegungen zum Gegenstand der Aufmerksamkeit.
Ich empfehle deshalb, Einträge möglichst zeitnah vorzunehmen. Wer erst am Wochenende versucht, sich an alle Ausgaben zu erinnern, muss mit Lücken oder falschen Beträgen rechnen. Ein kurzer Eintrag direkt nach dem Einkauf ist weniger belastend als eine lange Rekonstruktion am Monatsende. Diese Arbeitsweise ist kein besonderes Extra der App, sondern der entscheidende praktische Vorteil eines konsequent geführten Haushaltsbuchs.
Ein weiterer sinnvoller Gedanke ist die Trennung zwischen festen und spontanen Ausgaben. Miete, Versicherungen oder regelmäßige Verträge bestimmen den finanziellen Rahmen, während Einkäufe unterwegs und Freizeitkosten stärker schwanken. Wenn ich diese beiden Arten nicht vermische, sehe ich schneller, welcher Teil meines Budgets überhaupt flexibel ist.
So funktioniert die Nutzung im Alltag
Beim täglichen Einsatz würde ich mit den regelmäßigen Einnahmen beginnen und danach die wiederkehrenden Ausgaben erfassen. Anschließend kommen die variablen Kosten hinzu. So entsteht ein realistischer Ausgangspunkt, bevor ich versuche, einzelne Gewohnheiten zu verändern. Wer sofort nur die problematischen Ausgaben betrachtet, unterschätzt leicht, wie viel Geld bereits durch feste Verpflichtungen gebunden ist.
Für einen normalen Einkauf reicht ein knapper Eintrag mit Betrag und passender Einordnung. Der Wert der App entsteht nicht dadurch, dass ich jeden Vorgang mit langen Kommentaren versehe. Im Gegenteil: Zu viel Detail kann die Nutzung unnötig mühsam machen. Ich würde nur zusätzliche Informationen festhalten, wenn sie später eine Entscheidung erleichtern, etwa bei einer größeren Anschaffung oder einer Ausgabe, die ich mit einer anderen Person teilen möchte.
Praktisch ist auch die Perspektive über mehrere Tage hinweg. Nach einem einzelnen Einkauf lässt sich kaum beurteilen, ob eine Ausgabe wirklich aus dem Rahmen fällt. Erst wenn ich mehrere ähnliche Einträge sehe, erkenne ich Muster. Vielleicht sind es nicht die großen Anschaffungen, sondern Lieferdienste, spontane Snacks oder häufige kleine Fahrten, die das Budget belasten.
Wer die App gemeinsam mit einem Partner oder einer Familie verwendet, sollte vorher eine klare Regel vereinbaren. Entweder trägt jede Person ihre eigenen Ausgaben ein, oder eine Person übernimmt die vollständige Pflege. Ein halbherziges Mischsystem führt schnell zu unvollständigen Zahlen. Das ist weniger eine Schwäche der Anwendung als eine typische Falle bei jedem gemeinsamen Haushaltsbuch.
Ein realistischer Monatsablauf
Stell dir einen Monat vor, in dem das Geld zunächst ausreichend wirkt. Die festen Zahlungen sind erledigt, und auf dem Konto bleibt ein angenehmer Betrag. Danach kommen mehrere kleine Einkäufe, ein Restaurantbesuch und einige spontane Ausgaben hinzu. Keine davon erscheint allein problematisch. Wenn ich sie jedoch gesammelt im Haushaltsbuch betrachte, wird sichtbar, dass der frei verfügbare Teil schneller schrumpft als gedacht.
In diesem Fall würde ich nicht jede Ausgabe sofort streichen. Zuerst würde ich prüfen, welche Kosten geplant waren und welche nur aus Bequemlichkeit entstanden sind. Genau dabei hilft die App als Beobachtungswerkzeug. Sie schreibt mir nicht vor, wie ich leben soll, sondern liefert eine Grundlage für eine vernünftigere Entscheidung beim nächsten Einkauf.
Am Ende des Monats kann ich dann vergleichen, ob die tatsächlichen Ausgaben zu meiner ursprünglichen Einschätzung passen. Dieser Vergleich ist wertvoller als ein einmaliger Blick auf den Kontostand, weil er den Weg dorthin sichtbar macht. Wenn sich ein Muster wiederholt, kann ich eine konkrete Regel aufstellen, etwa ein begrenztes Wochenbudget für flexible Ausgaben.
Ein nützlicher Arbeitsablauf für unregelmäßige Einnahmen
Für Menschen mit schwankendem Einkommen ist ein Haushaltsbuch besonders interessant, aber auch anspruchsvoller. Ich würde nicht den besten Monat als Grundlage nehmen, sondern mit einem vorsichtigen Durchschnitt arbeiten und feste Verpflichtungen zuerst berücksichtigen. Einnahmen sollten erst dann als verfügbar gelten, wenn sie tatsächlich eingegangen sind. So verhindert die Übersicht, dass erwartetes Geld zu früh ausgegeben wird.
Bei unregelmäßigen Einnahmen ist es außerdem sinnvoll, Rücklagen gedanklich von frei verfügbarem Geld zu trennen. Die App kann dabei als Kontrolle dienen: Wenn ein guter Monat mehr Spielraum schafft, sollte dieser nicht automatisch vollständig in spontane Ausgaben fließen. Der eigentliche Nutzen besteht darin, die Schwankung sichtbar zu machen und nicht jeden Monat so zu behandeln, als wäre er finanziell identisch.
Wer Bargeld nutzt, profitiert ebenfalls von einem festen Eintragungsritual. Bargeld verschwindet besonders leicht aus der Erinnerung, weil nicht jede Zahlung später in einer Kontoübersicht auftaucht. Ein digitales Kassenbuch kann diese Lücke schließen, sofern ich die Beträge konsequent eintrage.
Wo die App gegenüber üblichen Alternativen überzeugt
Im Vergleich zu Papier ist die digitale Lösung bequemer, sobald ich unterwegs etwas bezahlen möchte. Ein Papierheft kann zwar genauso diszipliniert geführt werden, liegt aber nicht immer griffbereit. Die App ist schneller erreichbar und lässt sich eher in eine tägliche Routine einbauen. Papier hat dafür einen Vorteil, wenn ich bewusst ohne Smartphone arbeiten oder meine Finanznotizen vollständig getrennt von digitalen Geräten halten möchte.
Gegenüber einer einfachen Tabellenkalkulation wirkt ein fertiges Haushaltsbuch zugänglicher. Eine Tabelle bietet mehr Freiheit, verlangt aber auch, dass ich Spalten, Formeln und Auswertungen selbst sinnvoll aufbaue. Für jemanden, der nur Einnahmen und Ausgaben kontrollieren möchte, kann diese zusätzliche Arbeit unnötig sein. Wer dagegen komplexe Berechnungen, mehrere Konten oder individuelle Berichte braucht, ist mit einer Tabellenlösung wahrscheinlich flexibler.
Banking-Apps bleiben die bessere Wahl, wenn es hauptsächlich um Kontostände, Überweisungen und offizielle Buchungen geht. Ein Haushaltsbuch ergänzt diese Sicht um die persönliche Budgetperspektive. Es geht weniger darum, eine Zahlung technisch abzuwickeln, sondern darum, die eigenen finanziellen Gewohnheiten zu verstehen. Die beiden App-Arten erfüllen deshalb unterschiedliche Aufgaben.
Auch gegenüber umfangreichen Finanzplanern hat die Anwendung einen klaren Platz. Ein komplexes Programm kann mehr Funktionen bieten, ist aber oft erklärungsbedürftiger und verlangt mehr Pflege. Für einen privaten Alltag mit überschaubaren Einnahmen und Ausgaben kann eine schlankere Lösung angenehmer sein. Der Nachteil ist, dass Nutzer mit sehr speziellen Anforderungen möglicherweise schnell an Grenzen stoßen.
Die wichtigsten Abwägungen bei der Nutzung
Die kostenlose Verfügbarkeit senkt die Einstiegshürde. Gleichzeitig gibt es In-App-Käufe, die bei Abrechnung über Google Play zwischen 3,09 Euro und 25,90 Euro liegen. Wer nur einfache Einträge vornehmen möchte, sollte vor einem Kauf prüfen, ob der zusätzliche Nutzen den eigenen Alltag tatsächlich verbessert. Ein kostenpflichtiger Bereich ist nicht automatisch problematisch, aber ich würde keine Erweiterung kaufen, bevor ich die kostenlose Nutzung eine Weile in meine Routine eingebaut habe.
Die App ist ab sechs Jahren freigegeben. Das sagt etwas über die allgemeine Altersfreigabe aus, ersetzt aber keine elterliche Begleitung bei Finanzthemen. Für jüngere Nutzer kann ein einfaches Haushaltsbuch ein gutes Lernwerkzeug sein, wenn Erwachsene erklären, was Einnahmen, feste Kosten und Rücklagen bedeuten. Für eigenständige finanzielle Entscheidungen bleibt die Verantwortung natürlich bei den Eltern oder Erziehungsberechtigten.
Die aktuelle Version 1.1.141 läuft ab Android 7.0. Das ist für viele ältere Geräte hilfreich, weil kein besonders neues Smartphone erforderlich ist. Trotzdem sollte ich vor der täglichen Nutzung prüfen, ob mein konkretes Gerät die App flüssig ausführt und ob ich mit der Bedienung zurechtkomme. Eine niedrige technische Einstiegshürde bedeutet nicht automatisch, dass jede persönliche Arbeitsweise unterstützt wird.
Eine weitere Grenze liegt in der Disziplin. Die App kann einen vergessenen Eintrag nicht sinnvoll ersetzen. Wenn ich Bargeldzahlungen, gemeinsame Einkäufe oder Rückerstattungen nicht sauber erfasse, wird die Übersicht ungenau. Gerade Rückerstattungen verdienen Aufmerksamkeit: Ich würde sie nicht einfach als neue Einnahme behandeln, ohne den ursprünglichen Aufwand gedanklich zu berücksichtigen. Sonst entsteht ein zu positives Bild der eigenen Ausgaben.
Auch bei geteilten Kosten ist Vorsicht nötig. Wenn ich für andere Personen bezahle, sollte ich den Betrag so kennzeichnen, dass ich ihn später nicht mit meinen persönlichen Lebenshaltungskosten verwechsle. Wird das Geld zurückerstattet, gehört auch diese Rückzahlung in die Übersicht. Andernfalls sieht es so aus, als hätte ich dauerhaft mehr ausgegeben, als tatsächlich bei mir geblieben ist.
Wann eine andere Lösung sinnvoller ist
Ich würde die App nicht als erste Wahl für ein Unternehmen, eine komplexe Selbstständigkeit oder eine steuerliche Buchführung empfehlen. Dafür sind nachvollziehbare Belege, spezielle Konten und professionelle Auswertungen wichtiger als eine einfache persönliche Kostenübersicht. Auch wer viele Währungen, umfangreiche Anlagekonten oder detaillierte Synchronisation zwischen mehreren Finanzquellen benötigt, sollte sich nach einer stärker spezialisierten Lösung umsehen.
Ebenso kann eine Tabellenkalkulation besser passen, wenn ich meine eigene Struktur vollständig bestimmen möchte. Dort kann ich individuelle Kategorien, Formeln und Auswertungen anlegen. Der Preis dafür ist mehr Einrichtungsarbeit und eine höhere Fehlergefahr. Die App ist sinnvoller, wenn ich lieber sofort eintrage, statt zuerst ein Finanzsystem zu bauen.
Wer dagegen nur gelegentlich wissen möchte, wie viel Geld auf dem Konto liegt, braucht vielleicht überhaupt kein separates Haushaltsbuch. Eine Banking-App kann für diesen Zweck ausreichen. Der Mehrwert entsteht erst, wenn ich nicht nur den Kontostand sehen, sondern mein Ausgabeverhalten aktiv beobachten und verändern möchte.
Für wen sich das Haushaltsbuch besonders lohnt
Am meisten profitieren meiner Einschätzung nach Einsteiger, Familien mit überschaubaren gemeinsamen Ausgaben und Menschen, die regelmäßig das Gefühl haben, dass ihr Geld zu schnell verschwindet. Auch Studierende oder Personen mit wechselnden Monatsbudgets können von der sichtbaren Trennung zwischen Einnahmen, festen Kosten und frei verfügbaren Beträgen profitieren.
Für die ersten Tage würde ich bewusst nicht versuchen, sofort ein perfektes Budget zu erstellen. Besser ist es, zunächst ehrlich zu erfassen, was tatsächlich passiert. Danach lassen sich realistische Grenzen setzen. Ein Budget, das auf Wunschdenken beruht, frustriert schnell; ein Budget, das aus den eigenen Einträgen entsteht, ist eher umsetzbar.
Ein guter Tipp ist, nicht nur nach Kategorien zu schauen, sondern auch nach dem Zeitpunkt der Ausgabe. Manche Menschen geben am Monatsanfang mehr aus, andere kurz vor dem nächsten Zahlungseingang. Diese zeitliche Perspektive kann erklären, warum der Kontostand trotz passender Monatssumme zwischendurch knapp wird. Die App wird dadurch nicht nur zum Rückblick, sondern zu einer Hilfe bei der Planung.
Ich würde außerdem regelmäßig prüfen, ob eine Kategorie wirklich nützlich ist. Zu grobe Kategorien verstecken Unterschiede, zu viele Kategorien machen das Eintragen lästig. Die beste Einteilung ist nicht die theoretisch vollständigste, sondern die, die mir eine konkrete Entscheidung ermöglicht. Wenn zwei Kategorien mein Verhalten gleich beeinflussen, müssen sie nicht unbedingt getrennt betrachtet werden.
Horoscope365 richtet sich mit dieser kostenlosen Finanz-App an Nutzer, die ihre privaten Geldbewegungen unkompliziert festhalten möchten. Die starke Bewertung von 4,9 und die Verbreitung mit über 5 Millionen Installationen machen sie zu einer naheliegenden Option für alle, die ein digitales Kassenbuch ausprobieren wollen. Ich würde diese Zahlen jedoch nicht als Grund nehmen, die App blind zu wählen, sondern als Anlass, ihre einfache Arbeitsweise selbst zu testen.
Mein Fazit fällt positiv, aber nicht uneingeschränkt aus. Die größte Stärke ist die niedrige Hürde, aus verstreuten Ausgaben eine persönliche Übersicht zu machen. Wer regelmäßig einträgt, kann Gewohnheiten erkennen, ein realistisches Budget bilden und unauffällige Kosten besser kontrollieren. Wer professionelle Buchhaltung, automatische Bankanalyse oder sehr individuelle Finanzmodelle erwartet, sollte eine spezialisierte Alternative wählen.
Für den privaten Alltag würde ich mit einer einfachen Regel starten: Einnahmen am Zahlungstag erfassen, feste Kosten zuerst berücksichtigen und variable Ausgaben möglichst zeitnah eintragen. Nach einigen Wochen lässt sich besser beurteilen, ob die App wirklich hilft. Für mich ist sie dann empfehlenswert, wenn das Ziel nicht bloß ein schöner Kontostand auf dem Bildschirm ist, sondern eine ehrlichere und praktischere Beziehung zum eigenen Geld.
Häufig gestellte Fragen zu Haushaltsbuch - buchhaltung
01Was ist Haushaltsbuch - buchhaltung und für wen eignet sich die App?
Haushaltsbuch - buchhaltung ist eine App zur Verwaltung persönlicher Einnahmen und Ausgaben. Nach der Einrichtung können Nutzer Buchungen Kategorien zuordnen, wiederkehrende Kosten erfassen und sich einen besseren Überblick über ihre finanzielle Situation verschaffen. Sie eignet sich besonders für Einzelpersonen, Paare und Familien, die ihr Budget ohne komplizierte Tabellen kontrollieren möchten.
02Welche Funktionen bietet Haushaltsbuch - buchhaltung für die Finanzplanung?
Die App konzentriert sich auf typische Aufgaben einer privaten Buchhaltung. Dazu gehören das Eintragen von Einnahmen und Ausgaben, die Sortierung nach Kategorien sowie Übersichten zur Entwicklung des Budgets. Je nach Version können zusätzlich Monatsauswertungen, Notizen, wiederkehrende Buchungen oder verschiedene Konten unterstützt werden. Vor dem Download sollte man prüfen, welche Funktionen in der eigenen Version enthalten sind.
03Muss ich meine Bankdaten oder persönlichen Konten mit der App verbinden?
Für die grundlegende Nutzung ist normalerweise keine direkte Verbindung zu einem Bankkonto erforderlich, da Einnahmen und Ausgaben manuell erfasst werden können. Das ist für viele Nutzer ein Vorteil, weil sie ihre Zugangsdaten nicht an einen zusätzlichen Dienst weitergeben müssen. Dennoch sollten Sie beim ersten Start die Datenschutzinformationen und die tatsächlich verlangten Berechtigungen sorgfältig prüfen.
04Ist Haushaltsbuch - buchhaltung kostenlos nutzbar?
Ob die App vollständig kostenlos ist oder bestimmte Zusatzfunktionen kostenpflichtig sind, hängt von der jeweiligen Version und dem verwendeten Betriebssystem ab. Häufig sind die wichtigsten Buchhaltungsfunktionen gratis verfügbar, während Werbung, erweiterte Auswertungen oder zusätzliche Komfortfunktionen eingeschränkt sein können. Kontrollieren Sie deshalb vor der Installation die Angaben im jeweiligen Google-Play- oder App-Store-Eintrag.
05Wie sicher sind meine gespeicherten Finanzdaten und kann ich ein Backup erstellen?
Da ein Haushaltsbuch sensible Informationen über Einkommen, Ausgaben und finanzielle Gewohnheiten enthalten kann, sollte die Datensicherheit vor der regelmäßigen Nutzung besonders beachtet werden. Prüfen Sie, ob die App einen PIN- oder Geräteschutz, Exportfunktionen oder Backups unterstützt. Außerdem empfiehlt es sich, regelmäßig Sicherungskopien zu erstellen und die App nur aus offiziellen Stores herunterzuladen.
Vorteile
- Übersichtliche Darstellung von Einnahmen und Ausgaben
- Individuelle Kategorien erleichtern die persönliche Budgetplanung
- Wiederkehrende Buchungen sparen Zeit bei regelmäßigen Zahlungen
- Auswertungen helfen
- Sparpotenziale im Alltag zu erkennen
- Auch ohne komplexe Finanzkenntnisse schnell verständlich
Nachteile
- Manuelle Eingaben können bei vielen Buchungen zeitaufwendig werden
- Keine automatische Synchronisierung mit allen Bankkonten verfügbar
- Der Funktionsumfang kann je nach Version eingeschränkt sein
- Backups müssen möglicherweise selbst regelmäßig erstellt werden
- Werbung oder kostenpflichtige Extras können die Nutzung beeinflussen

Haushaltsbuch - buchhaltung
Galerie